Jak obliczyć powierzchnię? Poradnik krok po kroku
- Trzy rodzaje powierzchni – czym się różnią?
- Powierzchnia zabudowy – jak ją obliczyć?
- Powierzchnia użytkowa – jak wykonać pomiar?
- Obliczenia podatkowe a norma projektowa
- Jak liczyć powierzchnię pod skosami?
- Powierzchnia całkowita – jak ją rozumieć?
- Na co uważać przy obliczeniach?
- Którą powierzchnię przyjąć do obliczeń?
Nie ma jednej uniwersalnej metody obliczania powierzchni nieruchomości. Do podatku od nieruchomości stosuje się zasady wynikające z Ustawy o podatkach i opłatach lokalnych, a przy projektowaniu i analizie parametrów budynku najczęściej korzysta się z normy PN-ISO 9836. Powierzchnia zabudowy odnosi się do obrysu budynku na gruncie, użytkowa – do wnętrza, a całkowita – do sumy kondygnacji.
Trzy rodzaje powierzchni – czym się różnią?
Te pojęcia opisują różne cechy budynku. Powierzchnia zabudowy pokazuje, ile miejsca budynek zajmuje na działce. Powierzchnia użytkowa mówi o metrażu wnętrz, które można wykorzystywać zgodnie z przeznaczeniem. Powierzchnia całkowita obejmuje kondygnacje i służy między innymi do analizy parametrów inwestycji.
| Typ powierzchni | Punkt odniesienia | Zastosowanie |
|---|---|---|
| Powierzchnia zabudowy | Zewnętrzny obrys budynku w rzucie na grunt | MPZP, decyzja o warunkach zabudowy, limit zabudowy działki |
| Powierzchnia użytkowa | Wnętrze mierzone po wewnętrznej długości ścian | Funkcjonalność budynku i podatek od nieruchomości |
| Powierzchnia całkowita | Suma powierzchni wszystkich kondygnacji | Projektowanie, wskaźnik intensywności zabudowy, analiza inwestycji |
Przykładowo dom o powierzchni użytkowej 120 m² może mieć 150 m² powierzchni zabudowy, jeśli ma rozległą bryłę, garaż wbudowany i grube ściany. Z kolei dom piętrowy może oferować dużą powierzchnię użytkową przy mniejszym obrysie na działce.
Powierzchnia zabudowy – jak ją obliczyć?
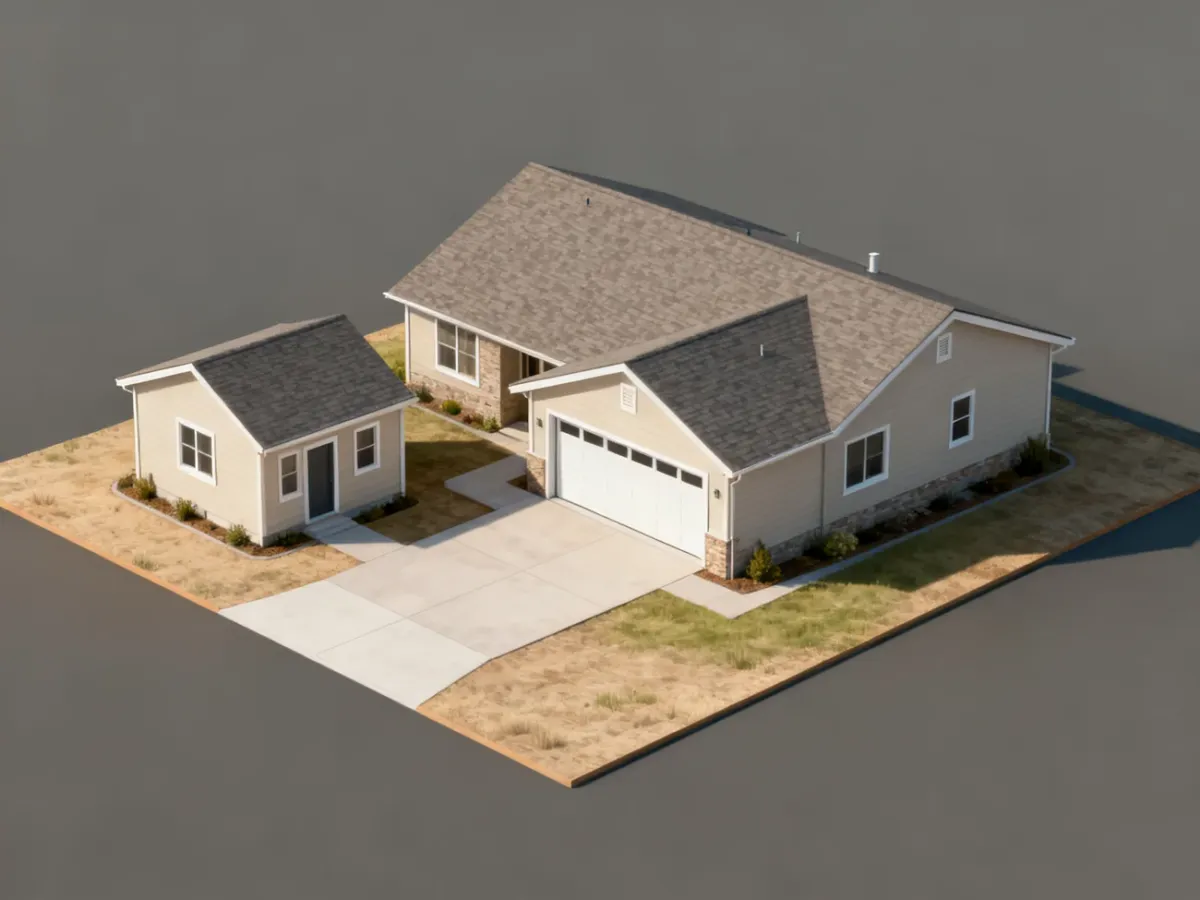
Powierzchnia zabudowy to rzut poziomy budynku na grunt, liczony według jego zewnętrznego obrysu. Najprostszy wzór dla prostokątnej bryły wygląda tak:
powierzchnia zabudowy = długość obrysu × szerokość obrysu
Jeżeli budynek ma obrys 10 × 12 m, jego powierzchnia zabudowy wynosi 120 m². Przy bardziej złożonej bryle należy podzielić rzut na prostokąty lub inne proste figury, obliczyć ich pola i zsumować wyniki.
Do obrysu zwykle wchodzi garaż wbudowany, wykusz, część budynku oparta na słupach oraz inne elementy konstrukcyjne stykające się z gruntem. Ostateczna interpretacja może zależeć od zapisów MPZP, projektu i sposobu wykonania elementu. Nie wystarczy więc zmierzyć samej głównej bryły domu.
Przy sprawdzaniu, czy projekt mieści się na działce, przeanalizuj przede wszystkim:
- Garaż w bryle – zwiększa obrys budynku i zwykle wchodzi do powierzchni zabudowy.
- Wykusze i uskoki ścian – uwzględnia się je, jeśli tworzą część rzutu budynku.
- Zadaszenia oparte na słupach – mogą zwiększać powierzchnię zabudowy.
- Tarasy i schody – sposób ich wliczenia zależy od konstrukcji, podparcia i zapisów właściwych dokumentów.
- Balkony oraz wystające okapy – zwykle nie zwiększają powierzchni zabudowy, ponieważ nie zajmują gruntu jako część rzutu budynku.
Jeśli MPZP określa maksymalny procent zabudowy, trzeba porównać wynik z powierzchnią działki. Dla działki o powierzchni 800 m² i limicie 30% maksymalna powierzchnia zabudowy wynosi 240 m². Ten wskaźnik nie przesądza jednak samodzielnie o możliwości budowy. Znaczenie mają także linia zabudowy, odległości od granic i kształt działki.
Powierzchnia użytkowa – jak wykonać pomiar?
Powierzchnię użytkową oblicza się na podstawie wnętrza budynku. W uproszczeniu dla każdego pomieszczenia mierzy się długość i szerokość w świetle ścian, a następnie stosuje wzór:
powierzchnia pomieszczenia = długość × szerokość
W pomieszczeniu o wymiarach 4 × 3 m wynik wynosi 12 m². Następnie sumuje się powierzchnie pomieszczeń, uwzględniając zasady właściwe dla wybranego celu obliczeń.
Pomiar do celów podatkowych nie jest tym samym co metraż podany w ofercie dewelopera albo w akcie notarialnym. Podstawą opodatkowania jest definicja z Ustawy o podatkach i opłatach lokalnych. Zgodnie z nią powierzchnię mierzy się po wewnętrznej długości ścian na wszystkich kondygnacjach, a z powierzchni użytkowej wyłącza się klatki schodowe i szyby dźwigowe.
Obliczenia podatkowe a norma projektowa
Do deklaracji IN-1 nie należy automatycznie przepisywać powierzchni z aktu notarialnego, prospektu deweloperskiego ani projektu wykonanego według innego standardu. Dokumenty te mogą posługiwać się odmiennym sposobem pomiaru.
W projektowaniu, opisie budynku i analizie parametrów inwestycji zastosowanie ma między innymi PN-ISO 9836. Norma porządkuje sposób określania powierzchni budynku, lecz nie zastępuje przepisów podatkowych. Dlatego ten sam budynek może mieć różne wartości powierzchni w dokumentacji projektowej, umowie sprzedaży i informacji składanej gminie.
Przy samodzielnym pomiarze pomieszczenia postępuj w następującej kolejności:
- Przygotuj rzut budynku, miarkę lub dalmierz laserowy oraz kartkę z podziałem na pomieszczenia.
- Zmierz długość i szerokość każdego pomieszczenia po wewnętrznej stronie wykończonych ścian.
- Podziel nieregularne pomieszczenia na prostokąty, a następnie oblicz i zsumuj ich pola.
- Odnotuj klatki schodowe, szyby dźwigowe i części pod skosami, aby zastosować właściwe wyłączenia lub redukcje.
- Zsumuj wyniki osobno dla każdej kondygnacji i sprawdź, czy obliczenie służy podatkowi, projektowi czy celom sprzedażowym.
W praktyce do przygotowania wiarygodnego wyniku przydają się:
- projekt budowlany lub rzut powykonawczy budynku,
- dokumentacja od dewelopera albo dokumentacja techniczna,
- dokładne pomiary wykonane w stanie wykończonym,
- informacja, według jakiej normy lub przepisu podano wcześniejszy metraż.
Garaż, piwnica, strych lub pomieszczenie gospodarcze nie powinny być oceniane wyłącznie na podstawie nazwy. Ich uwzględnienie zależy od celu pomiaru i konkretnej podstawy prawnej. W przypadku podatku od nieruchomości ustawa obejmuje kondygnacje budynku, w tym także garaże podziemne, piwnice, sutereny i poddasza użytkowe, z uwzględnieniem zasad dotyczących wysokości. Wyłączone pozostają klatki schodowe i szyby dźwigowe.
Jak liczyć powierzchnię pod skosami?
Wysokość pomieszczenia ma zasadnicze znaczenie przy obliczaniu powierzchni użytkowej dla celów podatkowych. Całą powierzchnię podłogi dzieli się według wysokości w świetle, mierzonej od wykończonej podłogi do wykończonej powierzchni sufitu lub skosu.
| Wysokość części pomieszczenia | Procent wliczenia | Jak obliczyć? |
|---|---|---|
| Poniżej 1,40 m | 0% | Nie uwzględnia się jej w powierzchni użytkowej |
| Od 1,40 m do poniżej 2,20 m | 50% | Powierzchnię podłogi mnoży się przez 0,5 |
| Co najmniej 2,20 m | 100% | Uwzględnia się całą zmierzoną powierzchnię |
Przykład: poddasze ma 30 m² powierzchni podłogi. Z tego 12 m² znajduje się na wysokości co najmniej 2,20 m, 10 m² ma wysokość od 1,40 do 2,20 m, a 8 m² znajduje się poniżej 1,40 m. Wynik do celów podatkowych wynosi:
12 m² + 10 m² × 50% + 8 m² × 0% = 17 m²
Nie oznacza to, że część podłogi poniżej 1,40 m znika fizycznie. Nie wchodzi jednak do powierzchni użytkowej liczonej według zasad podatkowych. Przy dokumentacji projektowej lub sprzedażowej trzeba sprawdzić, jaki standard pomiaru przyjęto w konkretnym dokumencie. PN-ISO 9836 nie jest prostym zamiennikiem regulacji zawartych w ustawie podatkowej.
Powierzchnia całkowita – jak ją rozumieć?
Powierzchnia całkowita jest sumą powierzchni wszystkich kondygnacji, liczonych według zewnętrznego obrysu budynku. W zależności od projektu może obejmować kondygnacje nadziemne, podziemne, poddasze, kondygnacje techniczne i magazynowe.
Przy obliczeniach projektowych punktem odniesienia jest PN-ISO 9836 oraz dokumentacja budowlana. Powierzchnia całkowita służy między innymi do analizy wskaźnika intensywności zabudowy, który porównuje powierzchnię całkowitą zabudowy z powierzchnią działki budowlanej. W tym zastosowaniu sama powierzchnia użytkowa nie wystarcza.
Najprostszy schemat obliczenia wygląda tak:
powierzchnia całkowita budynku = suma powierzchni całkowitych wszystkich kondygnacji
Dwie kondygnacje o powierzchni całkowitej po 100 m² dają 200 m², nawet jeśli ich powierzchnia użytkowa jest mniejsza ze względu na ściany, pomieszczenia techniczne albo inne elementy. Szczegółowe zasady dotyczące balkonów, tarasów, antresol i elementów konstrukcyjnych trzeba sprawdzić w dokumentacji oraz standardzie wymaganym przez konkretny urząd lub procedurę.
Na co uważać przy obliczeniach?
Najczęstsze pomyłki wynikają z użycia prawidłowego pomiaru w niewłaściwym celu. Szczególnie często pojawiają się następujące błędy:
- Zamiana powierzchni zabudowy z użytkową – pierwszą liczy się po obrysie budynku na gruncie, drugą na podstawie wnętrza.
- Przepisanie metrażu z aktu lub oferty do formularza IN-1 – dokument może stosować inny standard niż ustawa podatkowa.
- Wliczenie klatki schodowej do powierzchni podatkowej – ustawa o podatkach i opłatach lokalnych wyłącza klatki schodowe i szyby dźwigowe.
- Pominięcie wysokości poddasza – części o wysokości od 1,40 m do 2,20 m liczy się w 50%, a poniżej 1,40 m pomija.
- Pominięcie garażu lub piwnicy – ich uwzględnienie zależy od celu obliczeń, dlatego trzeba stosować właściwe przepisy, a nie ogólną definicję z reklamy nieruchomości.
- Pomiar po niewłaściwej stronie ściany – powierzchnia użytkowa i całkowita mają różne punkty odniesienia.
Przy skomplikowanej bryle, wielu skosach, braku dokumentacji albo rozbieżności między projektem i stanem faktycznym warto zlecić inwentaryzację budowlaną. Rzetelny pomiar ułatwia także korektę danych w IN-1, jeżeli wcześniejsza powierzchnia została ustalona błędnie.
Którą powierzchnię przyjąć do obliczeń?
Do sprawdzenia, czy dom zmieści się na działce, zacznij od powierzchni zabudowy i zapisów MPZP albo decyzji o warunkach zabudowy. Do oceny metrażu wnętrz użyj powierzchni użytkowej, ale sprawdź, według jakiej normy została podana. Do deklaracji IN-1 zastosuj zasady z Ustawy o podatkach i opłatach lokalnych, w tym progi wysokości 1,40 m i 2,20 m. Przy analizie parametrów projektu potrzebna będzie powierzchnia całkowita ustalona zgodnie z dokumentacją i PN-ISO 9836.
Jeżeli budynek ma nietypowy kształt albo dokumenty podają sprzeczne wartości, najbezpieczniejszym rozwiązaniem jest inwentaryzacja budowlana wykonana przez osobę posiadającą odpowiednie kwalifikacje.
Artykuł ma charakter informacyjny. Przepisy podatkowe i wymagania stosowane przez organy mogą ulegać zmianom, dlatego przed złożeniem deklaracji warto sprawdzić aktualne regulacje oraz stanowisko właściwego urzędu gminy lub miasta.